Nákup ETF na burze nemusí znamenat vznik nových podílů ani nákup akcií uvnitř fondu. Creation a redemption jsou samostatné transakce mezi fondem a oprávněným účastníkem. Rozlišení pomáhá správně číst cenu, objem obchodů a přílivy peněz.
Burzovní obchod a vznik podílů nejsou stejná událost
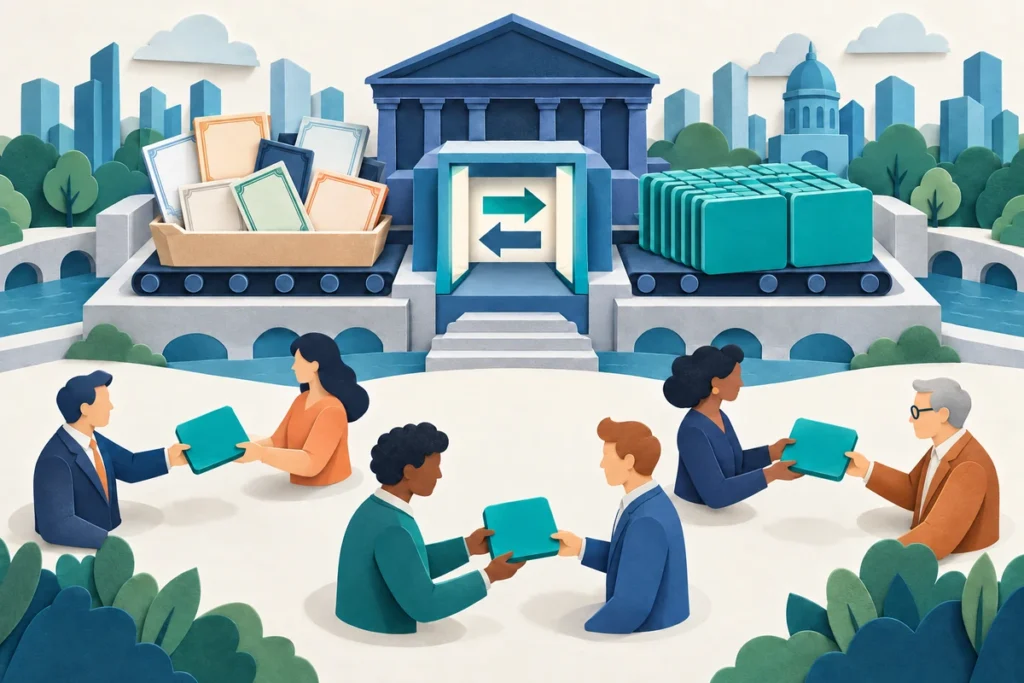
Když koupíte ETF na burze, protistrana vám prodává podíly. Může jít o jiného investora nebo obchodníka, který má podíly v zásobě. Takový obchod sám nemusí měnit počet podílů fondu ani nutit fond koupit nové akcie. Peníze za váš obchod obdrží prodávající, ne automaticky správce ETF.
Nové podíly vznikají při procesu creation mezi fondem a oprávněným účastníkem. Opačný proces redemption podíly stahuje z oběhu. Oba patří na primární trh. Obchodování již existujících podílů mezi držiteli je sekundární trh. Rozlišení pomáhá chápat objem obchodů, toky do fondu a způsob, jak se nabídka podílů může přizpůsobovat poptávce.
Článek popisuje obecný mechanismus a vlastní číselné modely. Podrobnosti se liší podle dokumentace konkrétního fondu a trhu. Americké vysvětlení SEC nepoužívejte jako automatický popis práv každého evropského produktu. U evropského ETF ověřte příslušný prospekt a pravidla jeho primárního trhu.
Co dělá oprávněný účastník
Authorized participant, zkráceně AP, má smluvní přístup k tvorbě a odkupu větších bloků podílů. Běžný investor tento postup při nákupu několika kusů obvykle neprovádí. Potřebná velikost bloku, termíny a vypořádání jsou vlastností konkrétní emise, ne univerzálním číslem společným všem ETF.
AP může do fondu dodat předepsaný koš aktiv, hotovost nebo jejich kombinaci a obdržet podíly. Při redemption předává blok podílů a získává plnění opačným směrem. To nevypovídá samo o sobě o tom, zda ETF investuje fyzicky, synteticky nebo pomocí určitého výběru aktiv.
Nezaměňujte AP s tvůrcem trhu. Tvůrce trhu poskytuje nákupní a prodejní kotace na sekundárním trhu; AP může zadávat primární transakce. Jedna instituce může plnit obě role, ale role jsou odlišné. To, že vidíte burzovní nabídku, není důkaz, že právě vznikl nový blok podílů.
Vlastní model vzniku nového bloku
Náš modelový fond má čistý majetek 10 000 000 eur a milion podílů. NAV na podíl je 10 eur. Velikost creation unit v příkladu činí 50 000 podílů. AP dodá koš a případné peněžní vyrovnání v celkové čisté hodnotě 500 000 eur a fond mu vydá nový blok.
Za předpokladu nezměněných cen, nulových nákladů a odpovídajícího ocenění poté fond drží 10 500 000 eur a má 1 050 000 podílů. NAV je stále 10 eur. Nových 50 000 podílů samo o sobě nesnížilo majetek připadající na původní kus: spolu s nimi totiž do fondu přišla odpovídající hodnota.
Právě zde se ETF liší od představy, že správce jen vytiskne další kusy bez protihodnoty. Reálné ocenění koše, hotovostní složky a nákladů musí sedět s pravidly fondu. Model není tvrzením, že každá skutečná primární transakce proběhne bez nákladů nebo beze změny ceny podkladových aktiv.
Opačný směr: zánik podílů při redemption
Začněme znovu původním fondem s deseti miliony eur a milionem podílů. AP vrátí 50 000 podílů a obdrží aktiva či hotovost v odpovídající hodnotě 500 000 eur. Po zrušení bloku zbývá fondu 9 500 000 eur a 950 000 podílů. Při našich předpokladech zůstává NAV opět 10 eur.
| Stav | Čistý majetek | Počet podílů | NAV |
|---|---|---|---|
| Výchozí | 10 000 000 € | 1 000 000 | 10 € |
| Po tvorbě | 10 500 000 € | 1 050 000 | 10 € |
| Po odkupu | 9 500 000 € | 950 000 | 10 € |
Řádky tvorby a odkupu jsou dvě alternativy proti stejnému výchozímu stavu, nikoli posloupnost. Pro kontrolu vždy dělíme celkový čistý majetek skutečným počtem podílů po dané transakci. Neodečítáme peněžní odtok od ceny každého podílu bez současné úpravy počtu.
Redemption tak neznamená automatickou cenovou ztrátu pro zbývající investory. Může však vyvolat konkrétní náklady podle způsobu plnění. Odděleně posuzujte, kdo tyto náklady nese a jak je fond omezuje. Samotné zrušení podílů a obchodní náklady jsou různé položky analýzy.
Proč mechanismus pomáhá propojit tržní cenu s aktivy
Představme si hodnotu modelového koše 500 000 eur a realizovatelnou cenu 50 000 podílů na burze po 10,08 eura. Hrubý rozdíl činí 4 000 eur. Pokud lze podíly vytvořit proti koši a prodat za uvedenou cenu, může taková transakce být ekonomicky zajímavá pro instituci schopnou celý postup provést.
Po modelových nákladech koše, tvorby a prodeje 2 500 eur zbývá 1 500 eur. Zvýšení nabídky podílů a nákupy podkladových aktiv mohou přispívat k přiblížení obou ocenění. Při opačné odchylce lze analyzovat nákup podílů a redemption. Neznamená to ale, že každý viditelný rozdíl je okamžitě realizovatelným ziskem.
AP pracuje s rizikem změny cen, financováním, dostupností koše a lhůtami. Má-li stejný blok cenu jen 10,02 eura na podíl, hrubý rozdíl je 1 000 eur. Při stejných hypotetických nákladech 2 500 eur by jednoduchý model skončil ztrátou 1 500 eur. Malá odchylka nemusí motivovat primární transakci.
Objem obchodování nelze zaměnit za příliv peněz
Modelový jeden blok 50 000 existujících podílů může během dne opakovaně změnit majitele. Pokud se prodá desetkrát po 10 eurech, evidovaný součet obchodních hodnot bude pět milionů eur. Počet podílů fondu se přitom nemusí změnit ani o jediný kus. Příkladem izolujeme opakovaný sekundární obrat.
Naopak creation může zvýšit počet podílů, aniž všechny okamžitě projdou běžným drobným obchodováním. Instituce je může držet ve své zásobě nebo použít k vypořádání jiných obchodů. Burzovní aktivita a čistá změna velikosti fondu proto odpovídají na dvě různé otázky.
Když čtete zprávu o mimořádném zájmu, zjistěte, jaký údaj používá: počet zobchodovaných kusů, obchodní hodnotu, čisté tvorby minus odkupy, nebo změnu celkového majetku. Ani růst majetku sám neprokazuje příliv, protože může pocházet ze zvýšení cen aktiv. Bez definice ukazatele je interpretace snadno chybná.
Změna velikosti fondu obsahuje i tržní pohyb
V další vlastní ilustraci má fond na začátku 10 milionů eur. Hodnota původního portfolia během období naroste o 5 %, tedy na 10,5 milionu eur. Na samotném konci přijde čistá tvorba v hodnotě jednoho milionu eur. Konečný majetek činí 11,5 milionu eur.
Změna majetku o 1,5 milionu eur se v tomto přesně definovaném scénáři skládá z půl milionu tržního zhodnocení a milionu přílivu. Pokud byste celých 1,5 milionu označili za peníze nových investorů, připsali byste tokům také cenový pohyb. U toků během období navíc potřebujete zohlednit jejich přesné časování.
Pomoci může počet podílů a jejich NAV, ale zdroj údajů musí uvádět odpovídající data. Různé třídy, měny a změny struktury fondu mohou výpočet komplikovat. Jednoduchý model není univerzální metodou rekonstrukce toků z libovolných dvou snímků majetku.
Koš nemusí být kopií všech položek portfolia
Creation či redemption basket určuje plnění dané primární transakce. Seznam nemusí vždy odpovídat přesné poměrné kopii každé položky portfolia. Může obsahovat reprezentativní výběr a hotovostní složky podle pravidel fondu. Proto nerozhodujte o celkové strategii jen podle jednoho transakčního koše.
Vlastní model fondu se stovkou položek by například mohl v určité transakci používat menší předepsaný soubor a peněžní vyrovnání. Toto číslo není skutečná praxe konkrétního ETF; ukazuje rozdíl mezi portfoliem a dodávkou při jedné operaci. Správce musí zohlednit expozici a příslušné podmínky.
Zda ETF skutečně drží podkladová aktiva a jak kopíruje index, je další otázka. K té slouží článek o fyzické a syntetické replikaci. Tvorba podílů, složení transakčního koše a metoda replikace spolu souvisejí, ale názvy nelze používat jako synonyma.
Kde vznikají hranice mechanismu
Vztah burzovní ceny a aktiv není bezpodmínečná záruka. Když se podklad špatně obchoduje, jeho ocenění je nejisté nebo je jeho trh zavřený, porovnání a provedení obou stran může být obtížnější. Kapitál, náklady a lhůty účastníků ovlivňují, jaké odchylky mohou ekonomicky řešit.
Také existence více AP sama neříká, kolik jich právě aktivně vytváří nebo odkupuje podíly. Právo k transakci nemusí znamenat povinnost řešit každou odchylku, kterou vidí drobný investor. Neodvozujte nepřetržitou likviditu jen z seznamu spolupracujících institucí.
Pro svůj nákup sledujte realizovatelný spread, dostupný objem a čas ocenění. Základní rozdíl mezi NAV a prémií či diskontem zůstává důležitý, ale mechanismus creation neodstraňuje riziko nevhodné ceny vašeho konkrétního obchodu. Porovnání musí odpovídat skutečnému okamžiku.
Co z mechanismu potřebuje drobný investor
Pro běžný obchod nemusíte sestavovat creation basket. Potřebujete vědět, jaký produkt kupujete, jak se oceňuje a jaké možnosti obchodování máte. Prostudujte popis primárního trhu v prospektu a odlište jej od podmínek vašeho brokera pro nákup několika kusů.
Do kontrolního listu přidejte velikost fondu, počet podílů, likviditu podkladu, spread a kvalitu dostupných údajů. Údaje o toku čtěte podle jejich definice. Zvlášť oddělte pravidelné náklady fondu od nákladů vašeho burzovního provedení; souvislosti popisuje vysvětlení bid–ask spreadu.
Creation a redemption vysvětlují, jak se může měnit nabídka podílů bez mechanického ředění hodnoty každého kusu. Neříkají, zda podkladové investice porostou ani zda ETF odpovídá vašemu cíli. Jejich přínos spočívá v přesnější interpretaci obchodování a toků, nikoli v příslibu investičního výsledku.
FAQ: nejčastější otázky
Vznikne při každém mém nákupu nový podíl?
Ne. Na burze často kupujete již existující podíl od protistrany. Tvorba nových podílů je samostatná primární transakce.
Mohu vrátit deset kusů přímo fondu za NAV?
Obvykle používáte sekundární trh. Primární transakce provádí smluvní AP ve stanovených blocích podle dokumentace fondu.
Je AP totéž co market maker?
Ne. AP má přístup k tvorbě a odkupu bloků; market maker kotuje na trhu. Jedna instituce může vykonávat obě role.
Ředí nové podíly původní investory?
Při dodání odpovídající čisté hodnoty a správném ocenění počet i majetek rostou společně. Naše modelová tvorba zachovala NAV deset eur.
Znamená velký objem obchodů velký příliv?
Ne. Stejné podíly mohou opakovaně změnit majitele. Pro příliv sledujte definované čisté primární toky.
Je koš vždy celé portfolio?
Nemusí být. Podle pravidel může používat výběr aktiv či peněžní část. Jeden koš sám nepopisuje všechny držby.
Odstraní arbitráž vždy každou odchylku?
Ne. Náklady, rizika, ocenění a proveditelnost mohou bránit okamžitému vyrovnání. Ani existence AP není zárukou nulové odchylky.
Je zdejší blok padesát tisíc kusů skutečné pravidlo?
Jde o modelovou velikost pro naše výpočty. Konkrétní velikost a podmínky ověřte v dokumentaci daného ETF.
Zdroje a metodika
Mechanismy ověřeny 10. října 2026. Číselné příklady vytvořila redakce; jsou modelové a nepředstavují prognózu ani nabídku investice.
- SEC Investor.gov: Updated Investor Bulletin — ETFs — Rozdíl primárních transakcí a obchodů retailových investorů.
- ICI: ETF Basics and Structure, aktualizace 22. dubna 2026 — Tvorba a odkup košů, role AP a provozní omezení.
- ICI: Most ETF Trading Doesn’t Affect Underlying Markets — Oddělení sekundárního obchodování od změn portfolia; historické podíly nepřebíráme jako aktuální statistiku.